Hệ thống thuế Việt Nam là một trong những trụ cột quan trọng của nền tài chính công, đóng vai trò then chốt trong việc huy động nguồn lực cho ngân sách nhà nước, điều tiết kinh tế vĩ mô và thực hiện các mục tiêu phân phối lại thu nhập, bảo vệ môi trường cũng như hỗ trợ phát triển kinh tế – xã hội. Trong bối cảnh đất nước đẩy mạnh hội nhập quốc tế, chuyển đổi số và cải cách thể chế, hệ thống thuế Việt Nam đã trải qua nhiều đợt đổi mới sâu rộng, đặc biệt là giai đoạn 2025–2026 với hàng loạt luật thuế mới có hiệu lực. Bài viết này cung cấp cái nhìn tổng quan về khái niệm, khung pháp lý, cấu trúc các sắc thuế chính, cơ chế quản lý và những điểm nổi bật của hệ thống thuế Việt Nam hiện nay.
1. Khái niệm và đặc điểm của thuế
Theo quy định pháp luật hiện hành, thuế là khoản nộp bắt buộc vào ngân sách nhà nước của tổ chức, hộ gia đình, hộ kinh doanh, cá nhân theo quy định của các luật thuế. Đây là khoản thu mang tính cưỡng chế, không mang tính đối giá (không hoàn trả trực tiếp cho người nộp) và được Nhà nước sử dụng để thực hiện các chức năng quản lý nhà nước, cung cấp dịch vụ công và đầu tư phát triển.
Thuế có ba đặc điểm cốt lõi: (1) tính bắt buộc – người nộp thuế phải thực hiện nghĩa vụ khi đủ điều kiện theo luật, dù muốn hay không; (2) tính quyền lực – gắn liền với quyền lực nhà nước; (3) tính không hoàn trả trực tiếp – lợi ích được hưởng gián tiếp qua các dịch vụ công như giáo dục, y tế, an ninh quốc phòng và hạ tầng. Ngoài chức năng huy động nguồn lực, thuế còn là công cụ điều tiết kinh tế (khuyến khích hoặc hạn chế một số ngành nghề), phân phối lại thu nhập và bảo vệ môi trường.
2. Khung pháp lý của hệ thống thuế Việt Nam
Hệ thống thuế Việt Nam được xây dựng trên nền tảng Hiến pháp và hệ thống luật chuyên ngành. Đến năm 2026, khung pháp lý đã được hiện đại hóa toàn diện với các luật quan trọng sau:
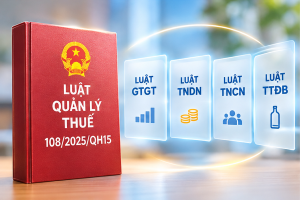
- Luật Quản lý thuế số 108/2025/QH15 (có hiệu lực từ 01/7/2026): Đây là luật nền tảng quy định việc đăng ký thuế, khai thuế, nộp thuế, hoàn thuế, miễn giảm thuế, quản lý rủi ro, hóa đơn điện tử, quản lý thuế đối với thương mại điện tử và giao dịch liên kết. Luật này thay thế Luật Quản lý thuế 2019 và đẩy mạnh quản lý thuế trên nền tảng số.
- Luật Thuế giá trị gia tăng số 48/2024/QH15 (hiệu lực từ 01/7/2025, được sửa đổi bổ sung): Quy định đối tượng chịu thuế, không chịu thuế, thuế suất, phương pháp tính và hoàn thuế GTGT.
- Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (hiệu lực từ 01/10/2025): Áp dụng từ kỳ tính thuế năm 2025, với các quy định mới về thuế suất phân tầng theo quy mô doanh nghiệp.
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hiệu lực từ 01/7/2026): Thay thế Luật 2007, rút gọn biểu thuế lũy tiến và tăng mức giảm trừ gia cảnh.
- Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 (hiệu lực từ 01/01/2026): Mở rộng đối tượng chịu thuế, bao gồm cả một số đồ uống có đường theo lộ trình.
- Các luật khác: Luật Thuế xuất khẩu, thuế nhập khẩu 2016 (đã sửa đổi), Luật Thuế bảo vệ môi trường 2010, Luật Thuế tài nguyên 2009, cùng các quy định về thuế sử dụng đất nông nghiệp và phi nông nghiệp.
Ngoài luật, hệ thống còn được hướng dẫn chi tiết bởi hàng loạt Nghị định và Thông tư của Chính phủ, Bộ Tài chính, tạo thành một khung pháp lý đồng bộ, minh bạch và hướng tới chuẩn mực quốc tế.
3. Phân loại thuế trong hệ thống Việt Nam
Thuế Việt Nam được phân loại theo nhiều tiêu chí:
Theo hình thức thu:
- Thuế trực thu: Đánh trực tiếp vào thu nhập hoặc tài sản của người nộp thuế (thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân, thuế sử dụng đất…).
- Thuế gián thu: Đánh vào hàng hóa, dịch vụ và người tiêu dùng cuối cùng chịu gánh nặng (thuế GTGT, thuế tiêu thụ đặc biệt, thuế xuất nhập khẩu).
Theo đối tượng:
- Thuế đánh vào thu nhập (thuế TNDN, TNCN).
- Thuế đánh vào tiêu dùng (GTGT, TTĐB).
- Thuế đánh vào tài sản và tài nguyên (thuế tài nguyên, thuế sử dụng đất, thuế bảo vệ môi trường).
Hệ thống hiện nay nghiêng về thuế gián thu, với thuế GTGT chiếm tỷ trọng lớn trong tổng thu ngân sách, phù hợp với đặc thù nền kinh tế đang phát triển và tỷ lệ doanh nghiệp nhỏ, vừa cao.
4. Các sắc thuế chính và quy định nổi bật năm 2026
Thuế giá trị gia tăng (GTGT): Đây là sắc thuế quan trọng nhất về quy mô thu. Thuế suất cơ bản gồm 0% (hàng xuất khẩu, vận tải quốc tế…), 5% (nước sạch, phân bón, thiết bị y tế, nhà ở xã hội…) và 10% (hàng hóa, dịch vụ thông thường). Chính sách giảm 2% thuế suất (từ 10% xuống 8%) đối với nhiều nhóm hàng hóa, dịch vụ được kéo dài đến hết ngày 31/12/2026 nhằm hỗ trợ phục hồi kinh tế. Luật mới cũng làm rõ hơn đối tượng không chịu thuế và quy định về hóa đơn điện tử, hoàn thuế.
Thuế thu nhập doanh nghiệp (TNDN): Thuế suất phổ thông là 20%. Doanh nghiệp có tổng doanh thu năm trước liền kề không quá 3 tỷ đồng áp dụng 15%; từ trên 3 tỷ đến không quá 50 tỷ đồng áp dụng 17%. Luật 2025 chú trọng hỗ trợ doanh nghiệp nhỏ và vừa, đồng thời siết chặt quản lý đối với thu nhập từ kinh tế số và giao dịch liên kết.
Thuế thu nhập cá nhân (TNCN): Đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú, biểu thuế lũy tiến từng phần được rút còn 5 bậc: đến 10 triệu đồng/tháng – 5%; trên 10–30 triệu – 10%; trên 30–60 triệu – 20%; trên 60–100 triệu – 30%; trên 100 triệu – 35%. Mức giảm trừ gia cảnh được nâng lên 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc. Đối với cá nhân, hộ kinh doanh, ngưỡng doanh thu không phải nộp thuế TNCN và GTGT được nâng lên khoảng 1 tỷ đồng/năm theo quy định mới, tạo điều kiện thuận lợi cho khu vực kinh tế hộ.
Thuế tiêu thụ đặc biệt (TTĐB): Áp dụng đối với rượu, bia, thuốc lá, ô tô dưới 24 chỗ, dịch vụ karaoke, massage, casino, xổ số… Luật 2025 lần đầu đưa đồ uống có đường vượt ngưỡng vào diện chịu thuế theo lộ trình tăng dần từ năm 2027–2028, nhằm định hướng tiêu dùng lành mạnh.
Các sắc thuế khác: Thuế xuất khẩu, nhập khẩu được điều chỉnh theo biểu thuế và cam kết FTA. Thuế bảo vệ môi trường đánh vào xăng dầu, than, túi ni-lông… Thuế tài nguyên và thuế sử dụng đất tiếp tục đóng góp vào ngân sách địa phương và bảo vệ tài nguyên thiên nhiên.
5. Cơ chế quản lý thuế
Luật Quản lý thuế 2025 đánh dấu bước chuyển mạnh sang quản lý thuế hiện đại, dựa trên rủi ro và dữ liệu. Cơ quan thuế phân nhóm người nộp thuế để áp dụng chế độ quản lý phù hợp, đẩy mạnh giao dịch điện tử, kết nối dữ liệu giữa cơ quan thuế, hải quan, ngân hàng và các nền tảng thương mại điện tử. Hóa đơn điện tử trở thành bắt buộc rộng rãi, đặc biệt đối với hộ kinh doanh có doanh thu trên ngưỡng nhất định. Việc khai thuế, nộp thuế, hoàn thuế được thực hiện chủ yếu qua cổng điện tử, góp phần giảm thủ tục hành chính và tăng tính minh bạch.
Người nộp thuế có quyền và nghĩa vụ rõ ràng: tự tính, tự khai, tự nộp thuế; được hoàn thuế khi đủ điều kiện; đồng thời chịu trách nhiệm về tính chính xác của hồ sơ. Vi phạm bị xử phạt hành chính hoặc truy cứu trách nhiệm hình sự tùy mức độ.
6. Vai trò, thành tựu và thách thức
Hệ thống thuế Việt Nam đóng góp chủ yếu vào tổng thu ngân sách nhà nước, trong đó thu nội địa chiếm tỷ trọng ngày càng cao. Thuế không chỉ là nguồn lực tài chính mà còn là công cụ chính sách quan trọng để thực hiện Chiến lược phát triển kinh tế – xã hội, thu hút đầu tư, hỗ trợ doanh nghiệp nhỏ và vừa, cũng như định hướng tiêu dùng xanh và bền vững.
Giai đoạn 2025–2026 đánh dấu cuộc cải cách lớn nhất trong hơn một thập kỷ: năm luật thuế lớn được ban hành hoặc sửa đổi toàn diện, hướng tới chuẩn mực quốc tế, tăng cường quản lý thuế số và hỗ trợ người nộp thuế. Mục tiêu đến năm 2030 là tỷ lệ huy động vào ngân sách đạt 18–20% GDP, trong đó thu nội địa chiếm khoảng 87–88%.
Tuy nhiên, hệ thống vẫn đối mặt với một số thách thức: tỷ lệ doanh nghiệp nhỏ, vừa và hộ kinh doanh cao khiến việc tuân thủ còn hạn chế; kinh tế số và thương mại điện tử xuyên biên giới đặt ra yêu cầu quản lý mới; việc đồng bộ hóa dữ liệu và nâng cao năng lực cán bộ thuế cần thời gian; chính sách ưu đãi thuế cần được đánh giá hiệu quả để tránh thất thu và méo mó thị trường.
Theo Kế hoạch cải cách hệ thống thuế giai đoạn 2026–2030 của Bộ Tài chính, Việt Nam sẽ tiếp tục hoàn thiện chính sách thuế theo hướng đơn giản, công bằng, minh bạch và hiệu quả; đẩy mạnh chuyển đổi số toàn diện; mở rộng cơ sở thuế; tăng cường hợp tác thuế quốc tế và quản lý rủi ro dựa trên dữ liệu lớn. Các luật về thuế bảo vệ môi trường, thuế tài nguyên, thuế đất đai cũng sẽ được rà soát, sửa đổi để phù hợp với yêu cầu phát triển bền vững.
Kết luận
Hệ thống thuế Việt Nam hiện nay là kết quả của quá trình cải cách liên tục, đặc biệt là đợt đổi mới toàn diện năm 2025–2026. Với khung pháp lý mới, thuế suất linh hoạt hơn, cơ chế quản lý hiện đại và định hướng hỗ trợ người nộp thuế, hệ thống đang từng bước trở nên công bằng, hiệu quả và hội nhập quốc tế hơn.
Việc hiểu rõ và tuân thủ đầy đủ các quy định thuế không chỉ là nghĩa vụ pháp lý mà còn là yếu tố quan trọng giúp doanh nghiệp và cá nhân hoạt động ổn định, phát triển bền vững trong nền kinh tế số. Trong thời gian tới, sự phối hợp chặt chẽ giữa cơ quan quản lý, doanh nghiệp và người dân sẽ quyết định thành công của quá trình cải cách thuế, góp phần xây dựng nền tài chính công vững mạnh, phục vụ mục tiêu phát triển đất nước.
Mọi thắc mắc về hóa đơn điện tử hay muốn muốn được tư vấn thêm về phần mềm hóa đơn điện tử E-invoice hoàn toàn miễn phí, Quý doanh nghiệp vui lòng liên hệ:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15 Đặng Thùy Trâm – Phường Nghĩa Đô – Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi