Từ ngày 01/07/2026, Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC chính thức có hiệu lực, thiết lập khung pháp lý chặt chẽ và rõ ràng hơn cho việc xử lý hóa đơn điện tử đã lập sai. Việc xử lý sai sót không còn mang tính tùy nghi mà phải tuân thủ đúng nguyên tắc, trình tự và hình thức quy định. Bài viết hướng dẫn chi tiết các trường hợp và quy trình điều chỉnh, thay thế, hủy hóa đơn điện tử theo quy định mới nhất năm 2026.
1. Cơ sở pháp lý và nguyên tắc xử lý hóa đơn điện tử sai sót
Việc xử lý hóa đơn điện tử đã lập sai được quy định tại Nghị định 254/2026/NĐ-CP và được hướng dẫn cụ thể tại Thông tư 91/2026/TT-BTC. Nguyên tắc chung khi xử lý sai sót bao gồm:
- Bảo đảm tính trung thực, chính xác và đầy đủ của dữ liệu hóa đơn.
- Không làm ảnh hưởng đến quyền lợi hợp pháp của người mua và nghĩa vụ thuế của các bên.
- Phải thực hiện thông qua hệ thống điện tử và truyền dữ liệu đến cơ quan thuế.
- Tùy theo tính chất sai sót để lựa chọn hình thức điều chỉnh, thay thế hoặc hủy cho phù hợp.
Việc xử lý sai sót phải được thực hiện kịp thời ngay khi phát hiện để tránh phát sinh hậu quả pháp lý nghiêm trọng hơn.
2. Phân biệt ba hình thức xử lý: Điều chỉnh – Thay thế – Hủy
2.1. Điều chỉnh hóa đơn điện tử
Điều chỉnh được áp dụng khi hóa đơn đã lập có sai sót về thông tin nhưng không ảnh hưởng đến tính chất giao dịch hoặc khi cần điều chỉnh tăng/giảm số lượng, giá trị hàng hóa, dịch vụ. Hóa đơn điều chỉnh không thay thế hoàn toàn hóa đơn gốc mà chỉ ghi nhận phần chênh lệch cần điều chỉnh.
Trường hợp thường gặp:
- Sai tên, địa chỉ, mã số thuế của người mua nhưng không sai về bản chất giao dịch.
- Sai sót về số lượng, đơn giá, thành tiền, thuế suất dẫn đến tăng hoặc giảm giá trị.
- Cần điều chỉnh do phát sinh chiết khấu thương mại, giảm giá hoặc trả lại một phần hàng hóa.
2.2. Thay thế hóa đơn điện tử
Thay thế được áp dụng khi hóa đơn đã lập sai nghiêm trọng, cần hủy bỏ hiệu lực của hóa đơn gốc và lập hóa đơn mới thay thế hoàn toàn. Hóa đơn thay thế phải thể hiện đầy đủ nội dung đúng và có ghi chú rõ ràng về việc thay thế hóa đơn số… ký hiệu…
Trường hợp áp dụng thay thế:
- Sai thông tin người bán hoặc người mua dẫn đến không xác định được đúng chủ thể giao dịch.
- Sai về loại hóa đơn, ký hiệu mẫu số, ký hiệu hóa đơn.
- Sai nghiêm trọng về nội dung hàng hóa, dịch vụ hoặc giá trị giao dịch.
- Hóa đơn đã lập nhưng giao dịch thực tế không phát sinh hoặc phát sinh khác hoàn toàn.
2.3. Hủy hóa đơn điện tử
Hủy hóa đơn được áp dụng khi hóa đơn đã lập nhưng giao dịch không phát sinh, hóa đơn bị lập nhầm hoặc thuộc các trường hợp phải hủy theo quy định. Việc hủy phải được thực hiện trước khi hóa đơn được sử dụng để kê khai thuế hoặc trong thời hạn nhất định sau khi phát hiện sai sót.
3. Quy trình xử lý hóa đơn điện tử sai sót
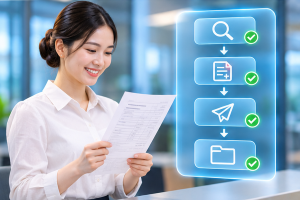
Bước 1: Phát hiện và xác định tính chất sai sót
Người bán hoặc người mua phát hiện sai sót phải thông báo cho bên còn lại. Hai bên thống nhất về hình thức xử lý (điều chỉnh, thay thế hoặc hủy) dựa trên tính chất sai sót.
Bước 2: Lập hóa đơn điều chỉnh/thay thế hoặc thực hiện hủy
- Đối với điều chỉnh: Lập hóa đơn điều chỉnh với nội dung ghi rõ điều chỉnh tăng/giảm cho hóa đơn số… ký hiệu… ngày…
- Đối với thay thế: Lập hóa đơn mới thay thế và ghi chú rõ ràng trên hóa đơn.
- Đối với hủy: Thực hiện thao tác hủy trên phần mềm hóa đơn điện tử và lập thông báo hủy theo mẫu quy định.
Bước 3: Truyền dữ liệu đến cơ quan thuế
Toàn bộ hóa đơn điều chỉnh, hóa đơn thay thế hoặc thông báo hủy phải được truyền đến cơ quan thuế theo đúng định dạng và thời hạn quy định. Việc không truyền dữ liệu hoặc truyền chậm có thể bị xử lý vi phạm.
Bước 4: Lưu trữ và đối chiếu
Người bán và người mua phải lưu trữ đầy đủ hóa đơn gốc, hóa đơn điều chỉnh/thay thế và các chứng từ liên quan để phục vụ công tác thanh tra, kiểm tra và đối chiếu khi cần thiết.
4. Thời hạn và trách nhiệm của các bên
Thông tư 91/2026/TT-BTC yêu cầu việc xử lý sai sót phải được thực hiện trong thời hạn hợp lý ngay sau khi phát hiện. Người bán chịu trách nhiệm chính trong việc lập hóa đơn điều chỉnh, thay thế hoặc hủy và truyền dữ liệu đến cơ quan thuế. Người mua có trách nhiệm phối hợp và sử dụng đúng hóa đơn đã được xử lý để kê khai thuế.
Trường hợp sai sót do lỗi của tổ chức cung cấp dịch vụ hóa đơn điện tử, tổ chức này có trách nhiệm hỗ trợ người nộp thuế thực hiện các thủ tục xử lý kịp thời.
5. Một số lưu ý quan trọng khi xử lý sai sót
- Không được tự ý xóa bỏ dữ liệu hóa đơn đã lập trên hệ thống mà không thực hiện đúng quy trình.
- Hóa đơn điều chỉnh phải thể hiện rõ số dương hoặc số âm tương ứng với phần tăng/giảm.
- Khi lập hóa đơn thay thế, hóa đơn gốc sẽ không còn giá trị sử dụng.
- Đối với hóa đơn đã kê khai thuế, việc điều chỉnh phải đồng bộ với hồ sơ khai thuế bổ sung hoặc điều chỉnh nếu cần.
- Doanh nghiệp nên xây dựng quy trình nội bộ rõ ràng giữa bộ phận bán hàng, kế toán và bộ phận phụ trách hóa đơn điện tử để xử lý sai sót nhanh chóng, thống nhất.
6. Hậu quả của việc xử lý sai sót không đúng quy định
Việc không xử lý hoặc xử lý không đúng quy định về hóa đơn điện tử sai sót có thể dẫn đến:
- Bị cơ quan thuế từ chối chấp nhận hóa đơn.
- Phát sinh truy thu thuế, phạt chậm nộp và phạt vi phạm hành chính.
- Ảnh hưởng đến uy tín và quan hệ với đối tác, khách hàng.
- Tăng nguy cơ bị xếp vào nhóm người nộp thuế rủi ro cao.
Kết luận
Việc xử lý hóa đơn điện tử sai sót theo quy định mới năm 2026 đòi hỏi sự tuân thủ nghiêm ngặt về nguyên tắc, hình thức và quy trình. Ba hình thức điều chỉnh, thay thế và hủy mỗi hình thức có phạm vi áp dụng riêng, đòi hỏi người nộp thuế phải xác định chính xác tính chất sai sót để lựa chọn cách thức phù hợp.
Việc nắm vững và thực hiện đúng các quy định tại Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC không chỉ giúp doanh nghiệp, hộ kinh doanh hạn chế rủi ro pháp lý mà còn bảo đảm tính minh bạch, chính xác của dữ liệu thuế trong môi trường số hóa. Các đơn vị nên chủ động xây dựng quy trình nội bộ và lựa chọn giải pháp phần mềm hỗ trợ tốt để việc xử lý sai sót được thực hiện nhanh chóng, đúng quy định và hiệu quả.
Mọi thắc mắc về hóa đơn điện tử hay muốn muốn được tư vấn thêm về phần mềm hóa đơn điện tử E-invoice hoàn toàn miễn phí, Quý doanh nghiệp vui lòng liên hệ:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15 Đặng Thùy Trâm – Cầu Giấy – Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi